
Fiche technique
L'expert d'assuré, un avis technique qui défend vos intérêts
Mandaté par vous et non par l'assureur, l'expert d'assuré réexamine la cause du sinistre, l'étendue des dommages et le chiffrage proposé, pour rétablir un débat technique équilibré.
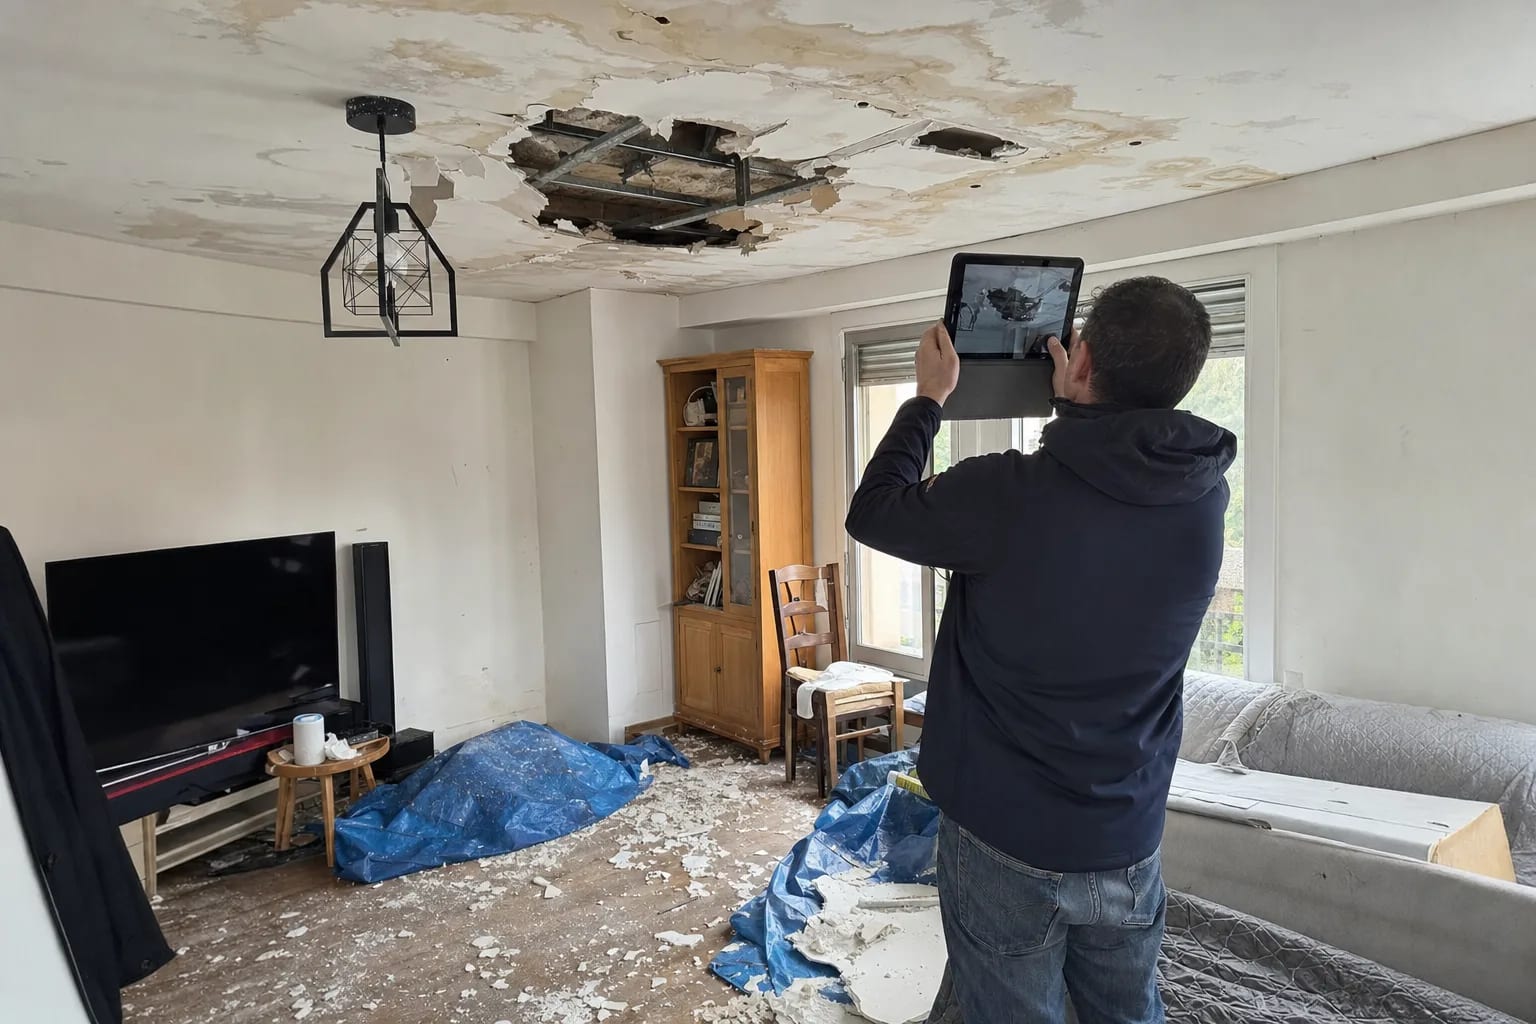
Deux experts, deux mandats : ce que change l'expert d'assuré
Après un sinistre d'une certaine ampleur, l'assureur missionne son propre expert pour constater les dégâts, en rechercher la cause et proposer un chiffrage de l'indemnisation. Cet expert est compétent et généralement sérieux, mais son mandat et sa rémunération viennent de la compagnie qui le sollicite régulièrement pour ce type de mission. Son évaluation reste, par construction, celle d'une seule partie au contrat.
L'expert d'assuré est le contrepoids naturel de cette configuration : mandaté et rémunéré par vous, l'assuré, il examine le même sinistre avec la même rigueur technique, mais dans votre seul intérêt. Il ne se substitue pas à l'expert de la compagnie, il dialogue avec lui, discute ses conclusions poste par poste et défend une lecture argumentée du dossier jusqu'à un accord.
Cette organisation à deux experts n'a rien d'exceptionnel : elle est prévue par les contrats d'assurance eux-mêmes, sous le nom d'expertise contradictoire, et reste la voie la plus rapide pour rééquilibrer un dossier avant d'envisager une procédure plus lourde.
Ce qu'examine concrètement un expert d'assuré
La mission commence par la lecture du contrat et de ses garanties, puis par celle du rapport ou du chiffrage déjà produit par l'expert de la compagnie s'il existe. Sur place, l'expert d'assuré relève les dommages avec la même méthode que son homologue : mesures, photographies datées, recherche de la cause exacte du sinistre, y compris les atteintes qui ne sautent pas aux yeux lors d'une visite rapide.
Le chiffrage fait ensuite l'objet d'une attention particulière : postes de reprise omis ou sous-évalués, taux de vétusté appliqué de façon forfaitaire, garanties mobilisables mais jamais actionnées, comme la valeur à neuf ou certains frais annexes. Chaque écart identifié devient un point de discussion argumenté face à l'expert de la compagnie, jamais une contestation de principe.
- Relecture du contrat et des garanties réellement applicables
- Vérification de la cause retenue et des investigations menées
- Recensement complet des dommages, y compris les moins visibles
- Discussion argumentée du chiffrage et du taux de vétusté appliqué
- Assistance aux réunions contradictoires jusqu'à l'accord d'indemnisation
Des sinistres de nature très différente
Le recours à un expert d'assuré ne se limite pas à un seul type de sinistre. Il intervient aussi bien après un dégât des eaux dont l'origine reste discutée, un incendie où l'ampleur des dommages dépasse ce qui est visible en surface, un épisode de tempête, de grêle ou de neige qui a pu affecter la structure autant que la couverture, ou une sécheresse ayant provoqué des fissures liées au retrait-gonflement des argiles.
Dans chacune de ces situations, la méthode reste la même : établir des faits techniques solides avant de discuter un montant. C'est cette rigueur, plus que la nature du sinistre, qui fait la valeur de la mission.
Quand solliciter un expert d'assuré
Trois signaux justifient particulièrement la démarche : un écart significatif entre votre estimation des dégâts et celle de la compagnie, une cause du sinistre contestée ou insuffisamment recherchée, et le refus, total ou partiel, d'une garantie que vous pensiez pourtant acquise.
Le moment de l'intervention compte autant que la décision elle-même. Plus l'expert d'assuré est associé tôt, idéalement avant ou pendant le passage de l'expert de la compagnie, plus il peut faire consigner les bons éléments dès le premier rapport. Une intervention après une offre déjà formulée reste possible et utile, mais la discussion part alors de plus loin, surtout si une lettre d'acceptation a déjà été signée.
Le déroulé d'une mission, de l'échange initial à l'accord
Un premier échange permet de qualifier le sinistre, de vérifier les garanties du contrat et de cadrer précisément l'objectif de la mission. Suit une analyse du dossier et, le plus souvent, une visite sur place, seul ou en présence de l'expert de la compagnie lors d'une réunion contradictoire.
L'expert d'assuré formalise ensuite ses constats et son chiffrage dans un document argumenté, qui sert de base à la discussion jusqu'à un accord entre les deux parties. À défaut d'accord, la plupart des contrats prévoient le recours à un tiers expert, choisi d'un commun accord ou désigné par le juge, pour trancher les points restant en litige.
- Échange préalable et vérification des garanties du contrat
- Analyse du dossier et, si besoin, visite contradictoire sur place
- Chiffrage argumenté et discussion poste par poste avec l'expert de la compagnie
- Recherche d'un accord, ou orientation vers une tierce expertise en cas de blocage
Ce que l'expert d'assuré ne fait pas
L'expert d'assuré ne garantit aucun résultat chiffré : sa mission consiste à établir et à défendre une évaluation technique fondée, pas à promettre un montant. Il n'a pas non plus vocation à remplacer un avocat lorsque le désaccord dégénère en procédure judiciaire ; dans ce cas, il devient l'expert de partie qui appuie techniquement votre conseil, sans se substituer à lui.
Le cabinet reste, dans toutes ses missions, indépendant des compagnies d'assurance comme des entreprises de travaux : cette absence de lien commercial avec l'un ou l'autre camp est précisément ce qui rend son avis technique utilisable, y compris quand le dossier se complique.
FAQ
Questions fréquentes
Le même pilier