
Fiche technique
Après un incendie : rééquilibrer le débat avec l'assureur
Un incendie détruit en quelques heures ce qui se reconstruit en plusieurs mois. Face à l'expert de la compagnie, la contre-expertise garantit que rien n'est oublié ni sous-évalué.
Les étapes après le sinistre : ne rien céder trop vite
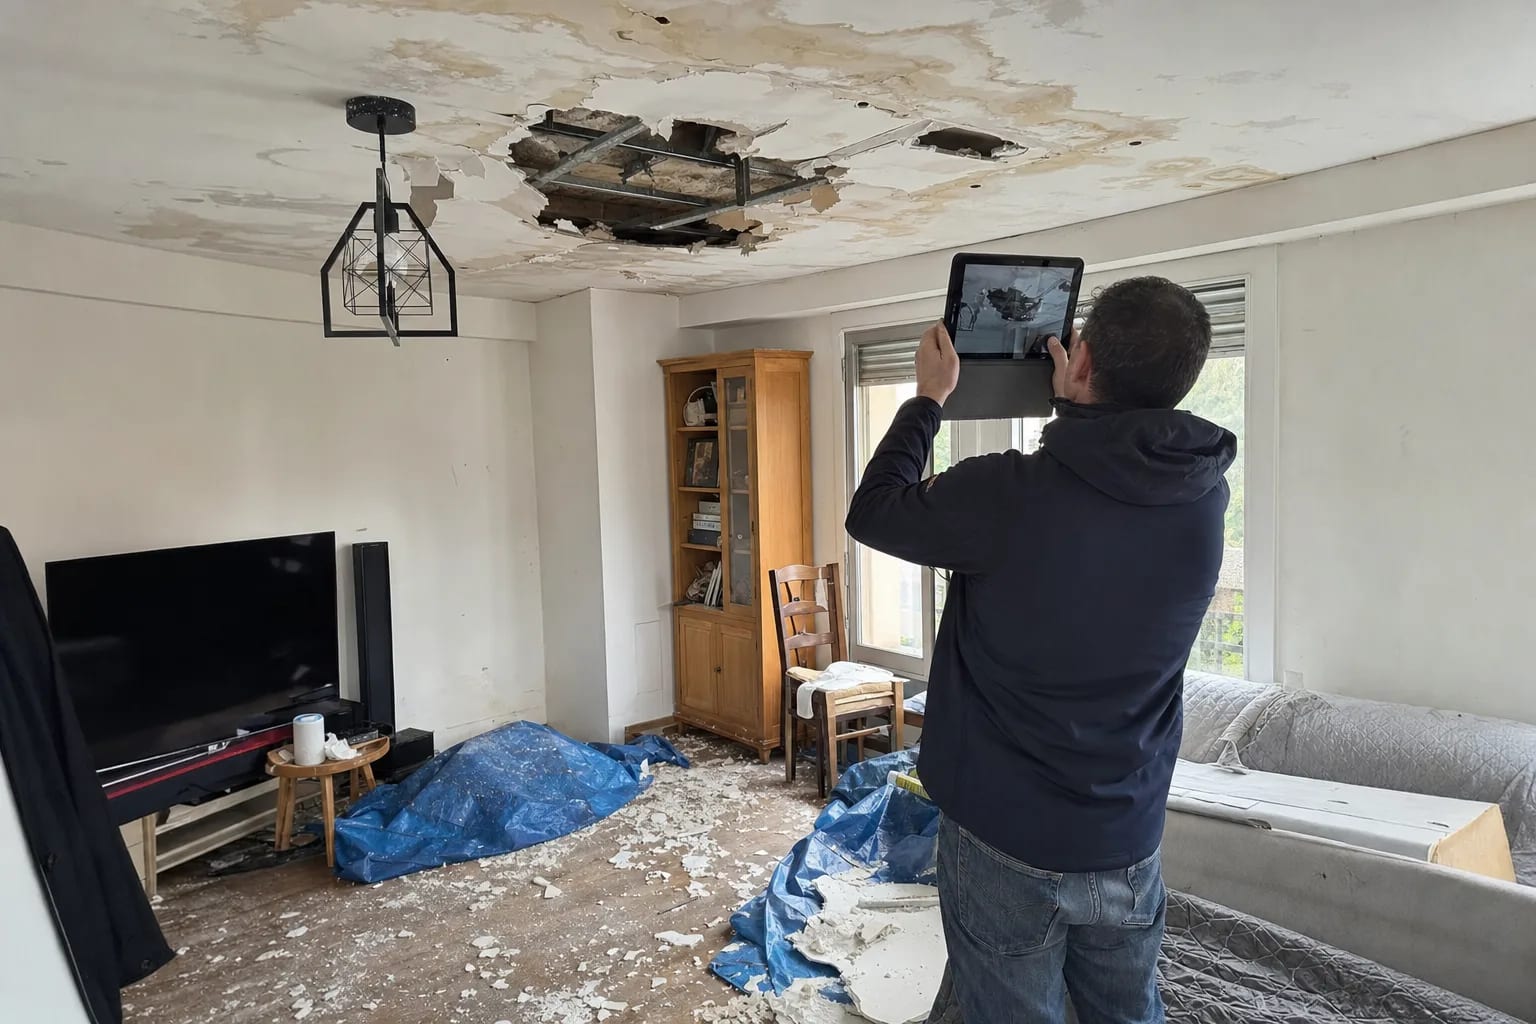
Les premiers jours suivant un incendie conditionnent toute la suite du dossier. Il faut mettre le bâtiment en sécurité, déclarer le sinistre à l'assureur dans le délai prévu au contrat, et surtout conserver les preuves : photographies datées de toutes les zones touchées, inventaire des biens détruits, factures et justificatifs. Aucun déblaiement, aucune démolition ne doit intervenir avant les constatations contradictoires, sauf impératif de sécurité dûment acté.
Vient ensuite le passage de l'expert missionné par la compagnie. Son rôle : vérifier les circonstances, délimiter les dommages garantis et proposer un chiffrage. Sur un sinistre de cette gravité, où se mêlent structure, embellissements, contenu et frais annexes (relogement, pertes locatives, honoraires), l'écart entre une évaluation rapide et une évaluation complète peut être considérable. C'est le moment de vous faire assister, pas celui de signer.
Évaluer les vrais dommages : structure, embellissements, vétusté
Un incendie ne détruit pas seulement ce qui a brûlé. La chaleur fragilise le béton, les aciers et les charpentes bien au-delà du foyer visible ; les suies corrosives contaminent surfaces et réseaux dans des pièces épargnées par les flammes ; les eaux d'extinction imbibent planchers, isolants et cloisons, avec des désordres qui se révèlent des semaines plus tard. Une évaluation limitée aux zones calcinées est, presque par construction, une sous-évaluation.
Le chiffrage soulève ensuite la question de la vétusté : l'assureur déduit un abattement censé refléter l'usure des ouvrages avant sinistre. Ce taux se discute pièce par pièce, poste par poste, et son application doit être confrontée aux clauses de votre contrat, notamment la garantie valeur à neuf quand elle existe. Sur un sinistre incendie, quelques points de vétusté mal négociés représentent des sommes importantes.
- Diagnostic de la structure exposée au feu : béton, aciers, charpentes, planchers
- Recensement exhaustif des dommages, y compris suies et eaux d'extinction
- Chiffrage contradictoire des travaux de démolition, reconstruction et finitions
- Discussion motivée des taux de vétusté appliqués par la compagnie
- Vérification des garanties mobilisables : valeur à neuf, frais annexes, pertes indirectes
La contre-expertise, un chiffrage vraiment contradictoire
Votre contrat vous autorise à désigner votre propre expert face à celui de la compagnie : c'est la contre-expertise, ou expertise contradictoire. Les deux experts confrontent leurs constats et leurs chiffrages lors de réunions communes, jusqu'à un accord ; en cas de blocage persistant, une procédure de tierce expertise, prévue par la plupart des contrats, permet de départager les positions.
Le cabinet intervient exclusivement pour l'assuré : syndicat de copropriétaires, bailleur, propriétaire occupant ou entreprise. Sans lien avec les compagnies d'assurance ni avec les entreprises de reconstruction, il établit son propre relevé des dommages, construit un chiffrage justifié ligne à ligne et le défend en réunion. Le bon moment pour le mandater : dès l'annonce du passage de l'expert de la compagnie, et dans tous les cas avant d'accepter une offre d'indemnisation.
Incendie en copropriété : une gestion à part
Un incendie qui touche plusieurs lots ou les parties communes d'un immeuble complique la gestion du sinistre : plusieurs assurances peuvent être concernées (celle du syndicat pour les parties communes, celles des copropriétaires ou des locataires pour les parties privatives), et l'expert de la compagnie du syndic ne représente pas nécessairement les intérêts de chaque copropriétaire touché.
Le syndic doit informer le conseil syndical, puis soumettre au vote de l'assemblée générale les décisions relevant des parties communes : reconstruction, choix des entreprises, éventuelle avance de trésorerie avant indemnisation. Un rapport d'expertise indépendant donne au syndic un support technique clair pour présenter le dossier aux copropriétaires et hiérarchiser les urgences, notamment de mise en sécurité.
- Répartition des dommages entre parties communes et parties privatives
- Coordination entre l'assurance du syndicat et celles des copropriétaires ou locataires
Ce que la contre-expertise ne fait pas
La contre-expertise ne majore pas un chiffrage par principe : elle en vérifie l'exactitude, poste par poste, et peut confirmer une évaluation déjà correcte sur une partie du dossier. Sa force tient à la démonstration technique, jamais à une contestation systématique qui décrédibiliserait le reste des arguments.
Elle ne se substitue pas non plus à une procédure judiciaire lorsque le désaccord persiste après la tierce expertise : dans ce cas, le rapport et les échanges déjà réalisés servent de base au dossier, mais la décision finale relève alors du juge, avec l'appui de votre avocat.
Après l'accord : suivre la reconstruction
L'accord d'indemnisation n'épuise pas toujours le rôle de l'expertise indépendante. Sur un chantier de reconstruction important, vérifier que les travaux financés correspondent bien aux montants négociés, et que rien n'a été omis lors du chiffrage initial, évite d'avoir à rouvrir une négociation avec l'assureur en cours de chantier.
Cette vigilance vaut particulièrement pour les indemnités versées en plusieurs fois, indexées sur l'avancement des travaux : un contrôle indépendant du déroulé du chantier sécurise chaque appel de fonds face à l'assureur comme face à l'entreprise mandatée.
Le cabinet défend les assurés dans toute la région : Seine-Saint-Denis (93), Seine-et-Marne (77), Val-d'Oise (95).
FAQ
Questions fréquentes
Le même pilier