
Sinistres et garantiesPublié le 1 juillet 2026 · 7 min de lecture
Désaccord avec l'expert de l'assurance : quels recours pour l'assuré ?
L'expert mandaté par votre compagnie a minimisé vos dommages ou écarté votre sinistre ? Vous n'êtes pas obligé d'accepter ses conclusions : la loi et votre contrat vous ouvrent plusieurs voies de recours.
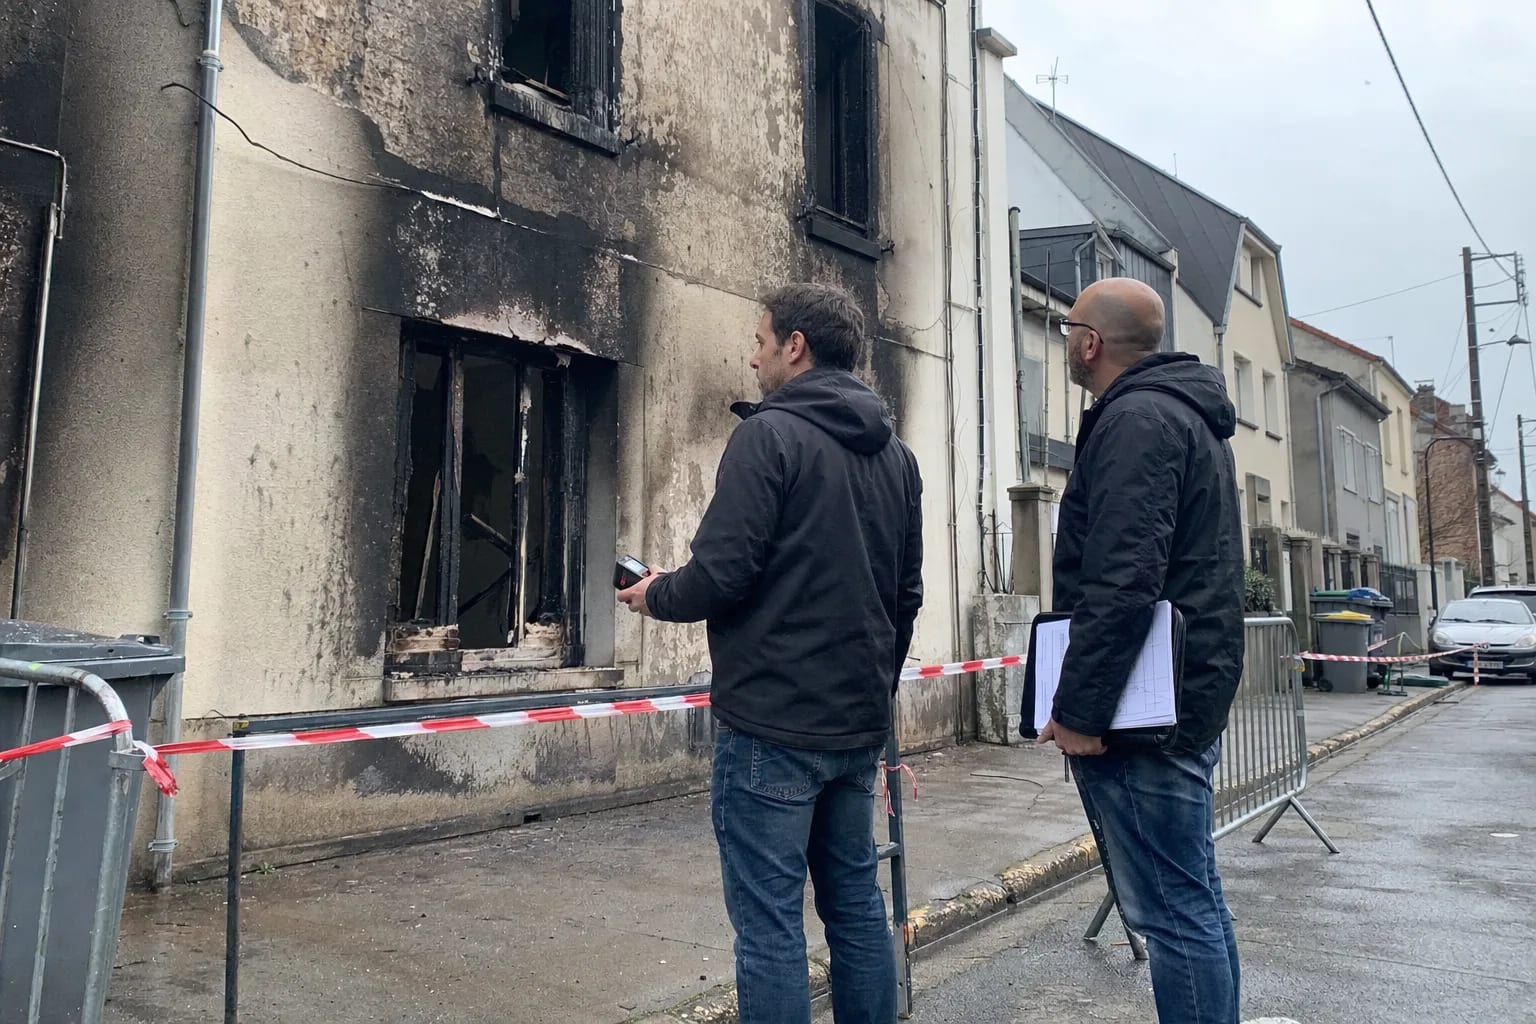
Pourquoi l'expert de la compagnie n'est pas un arbitre neutre
Après une déclaration de sinistre, l'assureur mandate un expert pour constater les dommages, en rechercher la cause et chiffrer l'indemnisation. Ce professionnel est souvent compétent, mais sa position doit être comprise pour ce qu'elle est : il est missionné et rémunéré par la compagnie, dans le cadre de conventions qui encadrent ses honoraires et ses délais. Son rapport est un avis technique produit pour son client, l'assureur, pas une décision de justice.
Cette situation crée un déséquilibre structurel. L'expert de compagnie applique les définitions du contrat dans leur lecture la plus stricte, retient des chiffrages fondés sur ses propres barèmes et peut écarter des dommages qu'il juge antérieurs, esthétiques ou sans lien avec l'événement garanti. Face à lui, l'assuré découvre le vocabulaire de l'expertise en même temps que son sinistre, sans référence pour discuter les conclusions.
Retenez une chose simple : les conclusions de l'expert d'assurance ne s'imposent jamais définitivement à vous. Elles constituent une proposition, que vous êtes en droit de discuter, de faire contredire et, si nécessaire, de contester devant un juge.
Vos droits : expert d'assuré, expertise contradictoire, tierce expertise
Le premier levier est de vous faire assister par votre propre expert, dit expert d'assuré. Indépendant de la compagnie, il défend exclusivement vos intérêts : il établit son propre constat des dommages, vérifie les chiffrages, identifie les postes oubliés et argumente point par point face au rapport adverse. Certains contrats comportent d'ailleurs une garantie « honoraires d'expert » qui prend en charge tout ou partie de cette assistance : relisez vos conditions générales.
Le deuxième levier est l'expertise contradictoire. Concrètement, votre expert et celui de la compagnie se retrouvent sur place, examinent ensemble les désordres et confrontent leurs analyses. Cette réunion change la nature du dialogue : les points d'accord sont actés, les désaccords sont circonscrits et motivés, et l'assureur ne peut plus s'abriter derrière un rapport établi sans contradiction.
Si le désaccord persiste, la plupart des contrats prévoient une tierce expertise : un troisième expert, choisi d'un commun accord par les deux premiers ou désigné par le tribunal à défaut d'entente, tranche les points restés en litige. Ses honoraires sont en général partagés entre l'assureur et l'assuré, selon les modalités fixées par le contrat.
Préparer votre dossier avant toute contestation
Un recours ne se gagne pas sur l'indignation mais sur les pièces. Avant d'engager la moindre démarche, consolidez votre dossier : plus il est factuel, daté et documenté, plus votre position sera difficile à écarter.
Demandez systématiquement la communication du rapport d'expertise de la compagnie. Vous êtes fondé à en connaître le contenu, puisque c'est sur lui que repose la position de l'assureur. Sa lecture attentive révèle souvent les failles utiles : dommages non visités, cause affirmée sans démonstration, chiffrage sans détail.
- Photographies datées des dommages, avant toute réparation ou nettoyage
- Déclaration de sinistre et tous les échanges écrits avec l'assureur
- Rapport de l'expert de la compagnie, à demander s'il ne vous a pas été transmis
- Factures, devis et justificatifs de la valeur des biens ou ouvrages touchés
- Constat d'un expert indépendant décrivant les désordres, leur cause et leur chiffrage
- Historique du bien : travaux antérieurs, sinistres passés, arrêtés de catastrophe naturelle
Les étapes d'un recours amiable
La contestation commence par un courrier recommandé motivé adressé à votre assureur : vous y exposez les points de désaccord, pièces à l'appui, et demandez le réexamen de la position de la compagnie ou l'organisation d'une expertise contradictoire. Un contre-rapport d'expert indépendant joint à ce courrier change considérablement son poids : l'assureur ne répond plus à un mécontentement, il répond à une analyse technique.
Sans réponse satisfaisante, saisissez le service réclamation de la compagnie, dont les coordonnées figurent dans vos conditions générales. Cette étape, souvent perçue comme une formalité, aboutit régulièrement : le dossier y est relu par d'autres interlocuteurs que le gestionnaire initial.
En cas d'échec, la Médiation de l'Assurance peut être saisie gratuitement, une fois la réclamation interne épuisée ou restée sans réponse dans le délai prévu. Le médiateur rend un avis motivé qui, sans lier le juge, pèse dans la négociation. Pendant tout ce parcours, gardez un œil sur les délais : la prescription en assurance est de deux ans, et seuls certains actes, comme une lettre recommandée adressée à l'assureur au sujet du règlement de l'indemnité, l'interrompent.
Quand passer au contentieux
La voie judiciaire devient pertinente lorsque l'écart entre la position de l'assureur et le préjudice réel reste important malgré les démarches amiables, lorsque la garantie est refusée dans son principe, ou lorsque la compagnie laisse le dossier s'enliser. Avant d'assigner au fond, une expertise judiciaire peut être demandée en référé : un expert désigné par le tribunal examine les désordres de manière contradictoire, et son rapport servira de socle à toute la suite.
Dans ce cadre, le travail réalisé en amont conserve toute sa valeur : le contre-rapport de votre expert d'assuré alimente le débat devant l'expert judiciaire, et votre expert peut continuer à vous assister lors des réunions d'expertise. Votre garantie protection juridique, si vous en avez une, peut prendre en charge une partie des frais de procédure et d'avocat.
Indépendant des compagnies d'assurance comme des entreprises de travaux, le cabinet intervient à chaque étape de ce parcours : lecture critique du rapport adverse, constat contradictoire, chiffrage argumenté, assistance en réunion d'expertise. L'objectif reste constant : rétablir l'équilibre technique entre vous et votre assureur, pour que l'indemnisation reflète la réalité de vos dommages.
FAQ
Questions fréquentes
Pour passer à l'action
Sur le même sujet
À lire ensuite
Copropriété6 min de lecture
Dégât des eaux en copropriété : qui paie quoi ?
Après un dégât des eaux en copropriété, la question de la prise en charge tourne vite au casse-tête entre occupant, copropriétaire, syndic et assureurs. Voici comment se répartissent réellement les responsabilités, et quoi faire quand l'indemnisation coince.
Lire l'article
Fissures et structure7 min de lecture
Fissures de sécheresse : le parcours catastrophe naturelle, étape par étape
De l'apparition des fissures à l'indemnisation, la reconnaissance de catastrophe naturelle sécheresse suit un parcours précis, avec ses délais et ses pièges. Voici comment le traverser en position de force.
Lire l'article
Sinistres et garanties7 min de lecture
Garanties construction : parfait achèvement, biennale, décennale, mode d'emploi
Un an, deux ans, dix ans : chaque garantie de la construction couvre des désordres différents et obéit à ses propres délais. Comprendre qui couvre quoi, et jusqu'à quand, conditionne toutes vos chances de recours.
Lire l'article