
Contre-expertise après sinistre : rééquilibrer le face-à-face avec l'assureur
L'expert qui se présente après un sinistre est mandaté et rémunéré par votre compagnie d'assurance. La contre-expertise place à vos côtés un professionnel du même niveau, qui évalue les dommages réels, discute chaque poste avec l'expert de la compagnie et défend votre indemnisation, de la phase amiable jusqu'au contentieux si nécessaire.
Le périmètre
Ce que l'expertise établit, point par point
Chaque mission suit le même déroulé. Vous savez à l'avance ce qui sera relevé, avec quel matériel, et ce que le rapport contiendra.
- 01Analyse du sinistre et du contratVous transmettez la déclaration, les échanges avec la compagnie et votre contrat. Le cabinet évalue l'enjeu et vous adresse un devis gratuit.
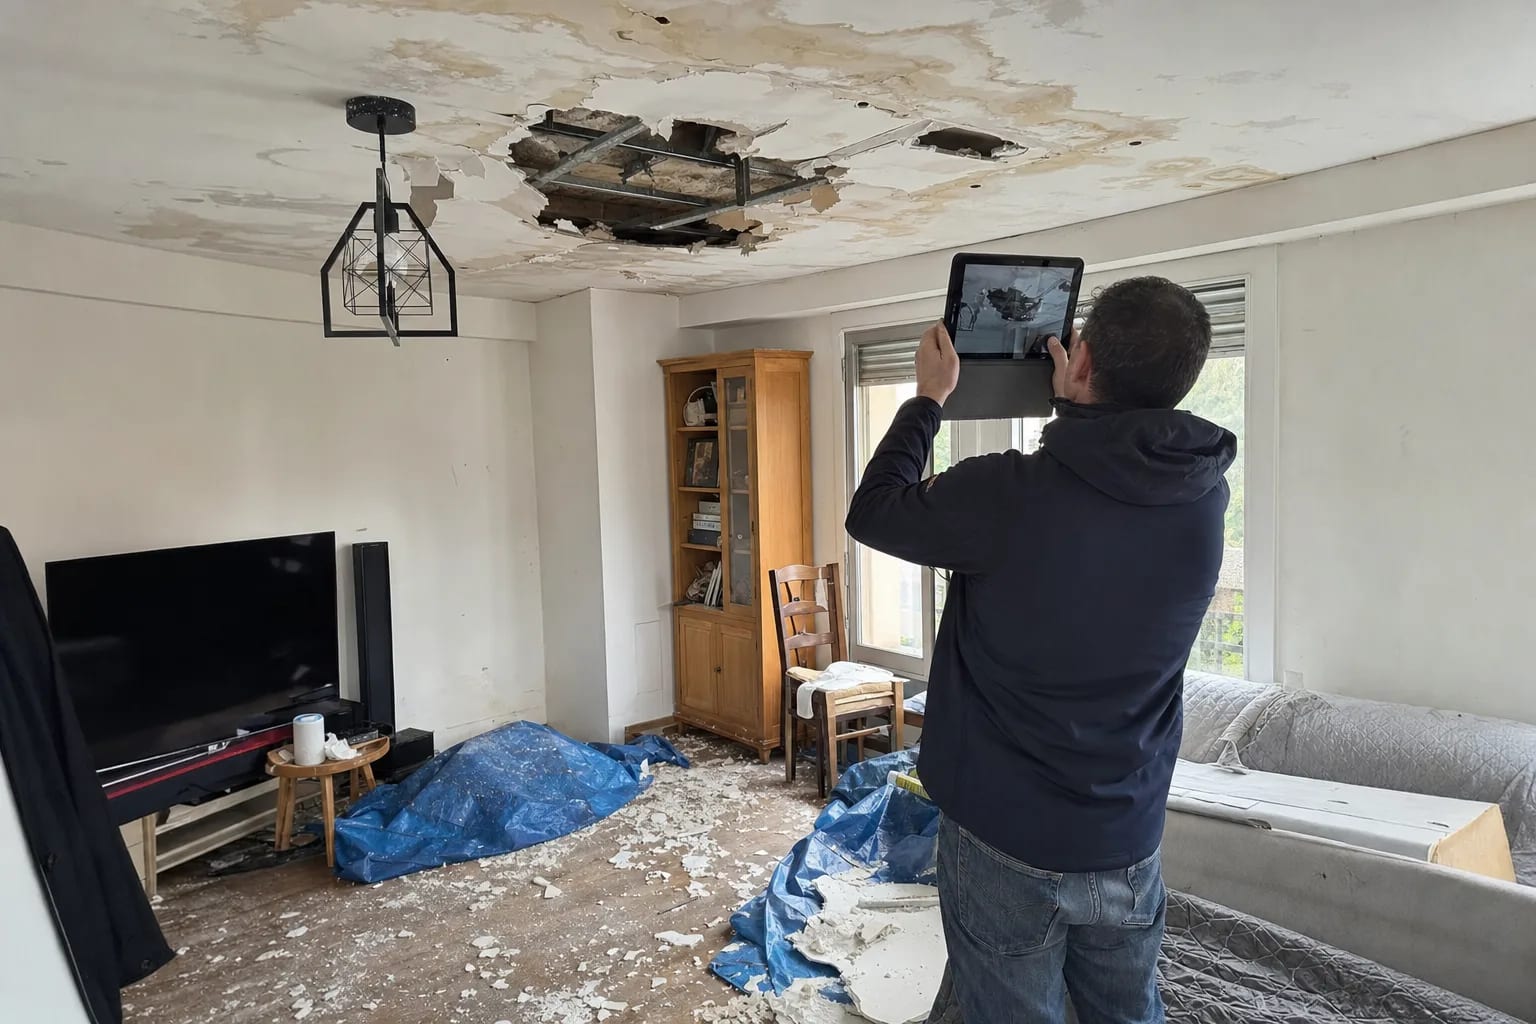
- 02État des lieux des dommagesVisite complète du bien sinistré : relevé, mesure et photographie de chaque dommage, y compris les atteintes peu visibles ou révélées avec le temps.
- 03Chiffrage et réunions contradictoiresÉvaluation des travaux de reprise poste par poste, puis discussion des écarts avec l'expert de la compagnie lors des réunions communes.
- 04Accord ou contentieuxFormalisation de l'accord d'indemnisation ou, en cas de blocage, tierce expertise puis assistance dans la procédure judiciaire.
Le contexte
Pourquoi l'assuré a besoin de son propre expert
Après un dégât des eaux ou un incendie, la compagnie missionne un expert pour évaluer les dommages. Ce professionnel travaille sérieusement, mais il est désigné et payé par l'assureur, et son évaluation sert de base à l'offre d'indemnisation. Or cette évaluation comporte de nombreux points d'appréciation : étendue réelle des dommages, taux de vétusté, surfaces à reprendre, qualité des matériaux retenue pour le chiffrage. Sur chacun, l'assuré isolé n'a ni les instruments ni le vocabulaire pour discuter.
La contre-expertise, aussi appelée expertise d'assuré, rétablit l'équilibre. Votre expert reprend le dossier depuis le début : circonstances du sinistre, causes retenues, garanties du contrat, dommages constatés. Il vérifie que rien n'a été oublié, notamment les dommages qui se révèlent avec le temps, comme l'imprégnation des murs après un dégât des eaux ou les suies qui migrent après un incendie.
Le cabinet n'entretient aucun lien avec les compagnies d'assurance : il n'en reçoit aucune mission, n'en attend aucun volume d'affaires. Cette indépendance change la nature de la discussion, car votre expert peut contester point par point sans craindre de fragiliser une relation commerciale.
Pour un syndic, un sinistre en copropriété ajoute une difficulté : la déclaration engage souvent à la fois les parties communes, gérées par le syndic, et des lots privatifs, chacun avec son propre assuré. Un bailleur social confronté à un sinistre récurrent sur plusieurs logements affronte un enjeu comparable, avec un volume de dossiers qui rend chaque écart d'évaluation d'autant plus significatif à l'échelle du patrimoine. Dans ces deux configurations, la contre-expertise coordonne le dossier plutôt que de laisser chaque partie négocier séparément avec l'assureur.
L'évaluation contradictoire des dommages et des reprises
Le travail commence par un état des lieux complet du sinistre, mené avec la même exigence qu'une expertise d'origine : chaque dommage est localisé, mesuré, photographié et rattaché au sinistre. Cette étape conditionne tout le reste, car un poste absent du relevé initial disparaît de l'indemnisation. Les dommages peu visibles, humidité résiduelle dans les cloisons, réseaux atteints, embellissements à reprendre au-delà de la seule pièce touchée, font l'objet d'une attention particulière.
Vient ensuite le chiffrage contradictoire. Votre expert établit sa propre évaluation des travaux de reprise, poste par poste, puis la confronte à celle de l'expert de la compagnie lors de réunions communes. Les écarts sont discutés sur pièces : métrés, prescriptions de remise en état, justification des taux de vétusté, plafonds et franchises du contrat. Vous n'êtes plus spectateur de cette négociation technique, vous y êtes représenté.
- Relevé complet des dommages, y compris ceux révélés après le sinistre
- Chiffrage contradictoire des travaux de reprise, poste par poste
- Examen des taux de vétusté appliqués et de leur justification
- Lecture des garanties, plafonds et franchises opposés par la compagnie
- Représentation de l'assuré aux réunions d'expertise contradictoires
Un déroulé adapté à chaque nature de sinistre
La méthode de contre-expertise reste la même d'un sinistre à l'autre, mais les points de vigilance changent selon sa nature. Après un dégât des eaux, l'urgence est de retrouver l'origine exacte de la fuite, car l'indemnisation en dépend directement, et de mesurer l'humidité résiduelle dans les parois et les sols, qui continue souvent de progresser après l'assèchement apparent des surfaces. Après un incendie, les dommages thermiques visibles ne disent pas tout : les fumées et les suies migrent bien au-delà de la pièce d'origine, et leur nettoyage ou leur remplacement doit figurer dans le chiffrage au même titre que les éléments brûlés.
Un sinistre sécheresse rattaché à un arrêté de catastrophe naturelle appelle une lecture différente : il s'agit d'établir le lien entre le retrait-gonflement des argiles et les fissures constatées sur le bien, en cohérence avec les dates et le périmètre de l'arrêté, un exercice technique proche de celui mené sur une expertise fissures classique. Les sinistres tempête, grêle ou neige, enfin, touchent souvent des éléments difficiles à examiner depuis le sol, toiture, charpente, gouttières, ce qui exige une inspection qui ne se limite pas à ce qui est visible depuis l'intérieur du logement.
Certains dossiers combinent plusieurs de ces natures : une tempête qui endommage la couverture ouvre la voie à une infiltration d'eau plusieurs semaines plus tard, ou un dégât des eaux mal asséché débouche sur un développement de moisissures constaté seulement à la remise en état. La contre-expertise garde alors la vision d'ensemble du dossier, pour que le second désordre soit rattaché au sinistre initial plutôt que traité comme un événement distinct, avec le risque d'une nouvelle franchise ou d'un refus de garantie.
- Dégât des eaux : recherche de l'origine de la fuite et mesure de l'humidité résiduelle dans les parois et les sols
- Incendie : étendue réelle des dommages thermiques et migration des fumées et suies au-delà de la pièce sinistrée
- Sécheresse et catastrophe naturelle : lien entre le retrait-gonflement des argiles et les désordres constatés
- Tempête, grêle, neige : dommages de toiture, de charpente et d'éléments extérieurs parfois masqués depuis le sol
L'assistance en expertise judiciaire, un rôle distinct
Quand le désaccord persiste malgré les réunions contradictoires et la tierce expertise, ou lorsque le litige porte sur la cause même du sinistre plutôt que sur son chiffrage, l'affaire peut être portée devant le tribunal, qui désigne alors un expert judiciaire. Cet expert est neutre : il ne travaille ni pour vous ni pour la compagnie, et rend ses conclusions au juge. Le cabinet n'intervient pas à sa place, mais à vos côtés, en qualité d'expert d'assistance à partie.
Ce rôle consiste à traduire les échanges techniques de la procédure, à préparer les dires (les observations écrites adressées à l'expert judiciaire pour appuyer ou contester ses constats provisoires) et à assister aux réunions d'expertise judiciaire pour que vos arguments soient présentés avec la même rigueur que ceux de la partie adverse. Cette assistance s'avère souvent décisive, car une procédure judiciaire d'expertise se joue largement sur la qualité des dires échangés avant le dépôt du rapport définitif.
- Aide à la rédaction des dires transmis à l'expert judiciaire
- Présence aux réunions d'expertise judiciaire aux côtés de l'assuré
Du cadre amiable au contentieux
La très grande majorité des dossiers se traite à l'amiable. Les réunions contradictoires entre votre expert et celui de la compagnie aboutissent le plus souvent à un accord chiffré, formalisé dans un procès-verbal qui sert de base à l'indemnisation. L'objectif du cabinet dans cette phase est simple : que chaque poste de dommage soit reconnu et évalué au coût réel de sa remise en état.
En cas de désaccord persistant, la plupart des contrats prévoient une procédure de tierce expertise : un troisième expert, choisi d'un commun accord ou désigné, tranche les points litigieux. Si cette voie échoue ou ne convient pas, reste l'action judiciaire, dans laquelle le rapport de contre-expertise constitue une pièce maîtresse et où le cabinet continue de vous assister. Avant d'engager la mission, il vous aide aussi à vérifier si votre contrat comporte une garantie couvrant les honoraires d'expert d'assuré, ce qui est fréquent.
FAQ
Vos questions sur contre-expertise sinistre
Expertises liées
Souvent instruites ensemble
Nos interventions par département
Le cabinet intervient dans toute l'Île-de-France, avec la même méthode indépendante.
Guides pratiques et définitions
Pour comprendre un désordre avant la visite : nos guides et les termes techniques expliqués.