
CopropriétéPublié le 9 juin 2026 · 6 min de lecture
Dégât des eaux en copropriété : qui paie quoi ?
Après un dégât des eaux en copropriété, la question de la prise en charge tourne vite au casse-tête entre occupant, copropriétaire, syndic et assureurs. Voici comment se répartissent réellement les responsabilités, et quoi faire quand l'indemnisation coince.
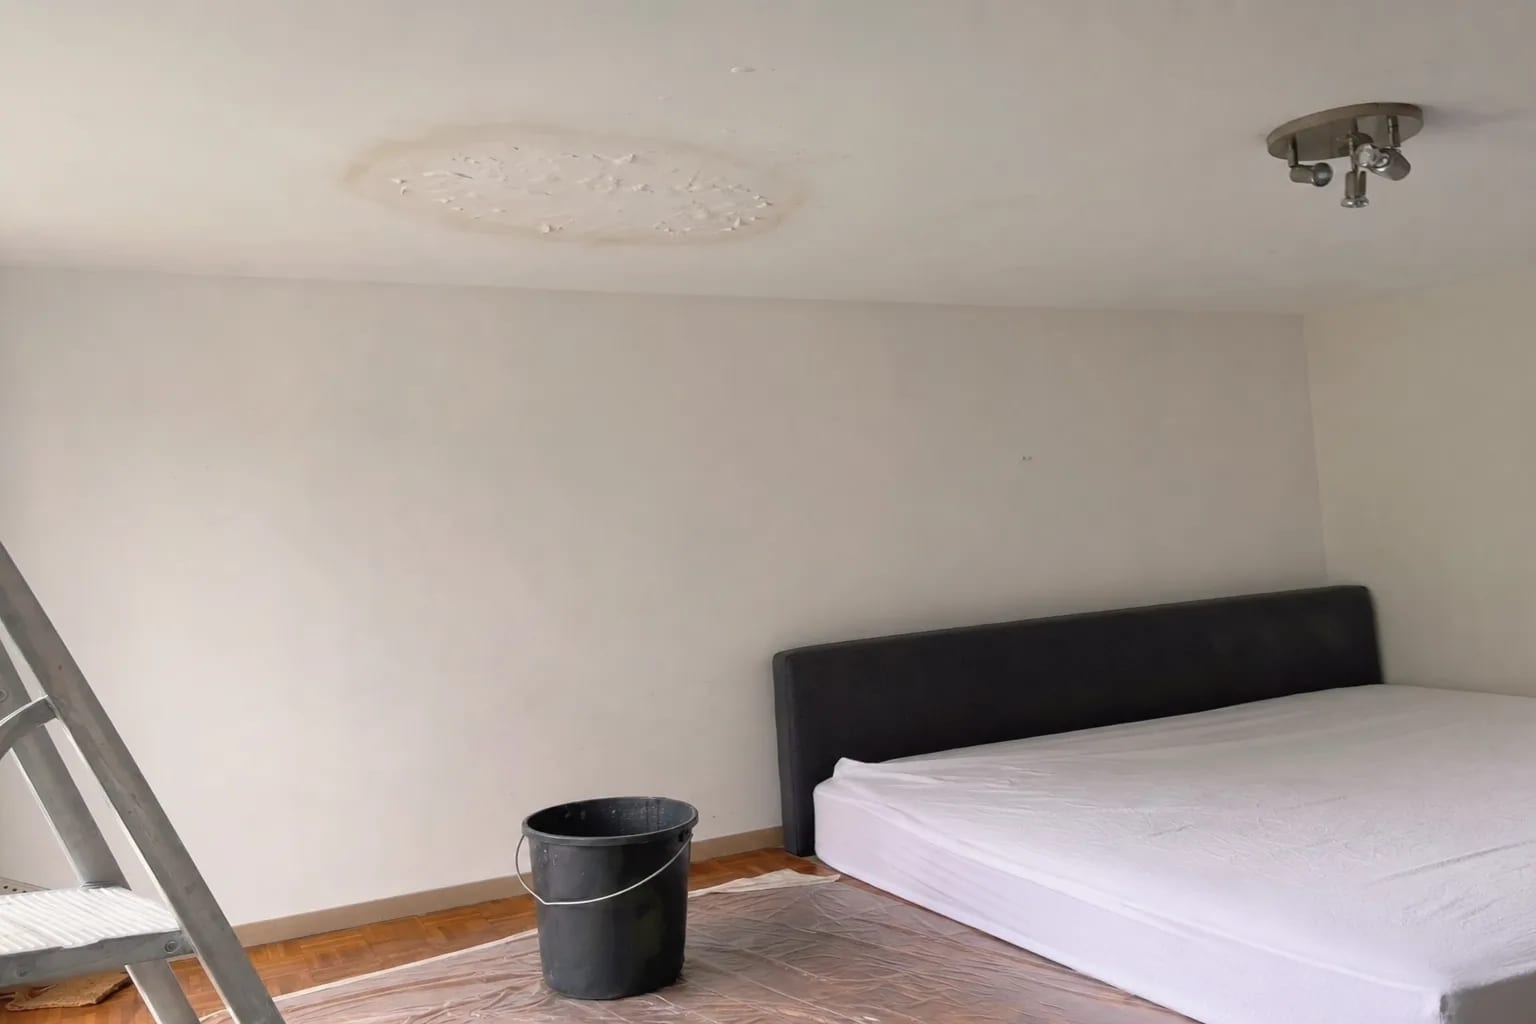
Parties communes ou privatives : tout part de l'origine de la fuite
En copropriété, la première question à trancher après un dégât des eaux est celle de l'origine : d'où vient l'eau, et la partie d'ouvrage en cause est-elle commune ou privative ? La réponse se lit dans le règlement de copropriété, qui définit la frontière entre les deux. En général, les colonnes montantes et descentes d'eaux usées, les canalisations encastrées dans les ouvrages communs et la toiture relèvent des parties communes ; les installations qui desservent exclusivement un lot (arrivées après compteur, joints de baignoire, flexibles, machine à laver) relèvent du privatif.
Cette qualification détermine qui répond du sinistre : le syndicat des copropriétaires, assuré au titre de l'immeuble, pour une fuite d'origine commune ; le copropriétaire ou l'occupant du lot d'où provient la fuite pour une origine privative. Les cas mixtes sont fréquents, une colonne commune qui fuit au droit d'un piquage privatif par exemple, et alimentent une bonne partie des litiges.
D'où une règle simple : ne laissez jamais la question de l'origine se régler par défaut ou par lassitude. C'est elle qui commande toute la suite, de la prise en charge de la recherche de fuite jusqu'à l'indemnisation des embellissements.
La convention IRSI : qui gère le sinistre, qui indemnise
Pour éviter que chaque dégât des eaux ne dégénère en bataille d'assureurs, la profession a mis en place la convention IRSI (indemnisation et recours des sinistres immeuble), qui organise la gestion des sinistres d'ampleur courante dans les immeubles. Son principe central : un assureur unique, dit gestionnaire, pilote le dossier. Il s'agit en règle générale de l'assureur de l'occupant du local sinistré, que celui-ci soit locataire ou copropriétaire occupant.
La convention distingue des tranches selon le montant estimé des dommages. Pour les sinistres les plus modestes, l'assureur gestionnaire indemnise directement son assuré sans recours entre compagnies ; pour la tranche supérieure, il organise l'évaluation, souvent avec expertise, et des recours entre assureurs peuvent ensuite s'exercer selon l'origine du sinistre. Au-delà du plafond de la convention, on retombe dans le droit commun de la responsabilité, avec des recours classiques entre les parties.
Retenez surtout ce que l'IRSI change pour vous : votre interlocuteur est votre propre assureur, à qui le sinistre doit être déclaré dans les délais du contrat, généralement cinq jours ouvrés. Le constat amiable dégât des eaux, rempli avec les autres parties concernées (voisin, syndic), reste la pièce de base du dossier : soignez sa rédaction, notamment la description de l'origine supposée.
La recherche de fuite : une étape encadrée, souvent mal engagée
Quand l'origine de la fuite n'est pas évidente, une recherche de fuite s'impose avant toute réparation. La convention IRSI en organise la prise en charge et désigne qui doit la piloter selon la configuration du sinistre : c'est un progrès réel, car ce poste était historiquement une source majeure de blocages, chacun renvoyant la facture à l'autre.
Sur le plan technique, une recherche sérieuse procède du moins destructif au plus destructif : inspection visuelle, mise en pression des réseaux, caméra thermique, gaz traceur ou colorants, avant d'envisager la moindre démolition. Méfiez-vous des interventions qui commencent par casser un doublage « pour voir » : les investigations destructives se justifient en dernier recours, et leurs dégâts doivent être réparés au titre du sinistre.
Exigez systématiquement un compte rendu écrit de la recherche, localisant précisément la fuite et la partie d'ouvrage en cause. Ce document conditionne la qualification commune ou privative de l'origine, donc l'imputation finale des coûts.
Quand l'indemnisation coince : les points de friction classiques
Beaucoup de dossiers se passent bien ; certains s'enlisent. Les points de friction sont toujours les mêmes : une origine contestée entre commun et privatif, un chiffrage jugé insuffisant, une vétusté appliquée lourdement sur les embellissements, des plafonds de garantie inattendus, ou un sinistre répétitif dont la cause de fond n'est jamais traitée, si bien que les mêmes plafonds se dégradent à chaque saison.
Face à un désaccord, la première étape consiste à demander par écrit le détail de la position de l'assureur : rapport d'expertise amiable, bases de chiffrage, taux de vétusté retenus. Vous êtes en droit d'obtenir ces éléments, et leur simple lecture révèle souvent les faiblesses de l'évaluation.
- Origine de la fuite contestée entre parties communes et parties privatives
- Chiffrage de l'assureur inférieur au coût réel de remise en état
- Vétusté appliquée de façon excessive sur peintures, sols et embellissements
- Recherche de fuite refusée, incomplète ou jamais suivie de réparation de la cause
- Sinistres à répétition traités au coup par coup sans traitement de l'origine
L'expert d'assuré : rééquilibrer le dossier, y compris pour le syndic
L'expert missionné après un dégât des eaux est mandaté par une compagnie d'assurance : son évaluation, aussi professionnelle soit-elle, s'inscrit dans ce cadre. Lorsque le désaccord persiste, vous pouvez missionner votre propre expert, dit expert d'assuré, pour contre-évaluer les dommages, discuter la vétusté, vérifier que l'origine a été correctement qualifiée et que la cause du sinistre est réellement traitée, pas seulement ses traces.
Le cabinet intervient dans ce rôle en toute indépendance : aucun lien avec les compagnies d'assurance, aucun lien avec les entreprises de réparation. Cette position lui permet de porter une évaluation contradictoire crédible face à l'expert de la compagnie, et d'appuyer aussi bien un copropriétaire isolé qu'un syndic confronté à un sinistre touchant plusieurs lots, où la coordination entre assureurs de l'immeuble et assureurs individuels devient vite illisible.
Plus le désaccord est pris tôt, plus la marge de manœuvre est grande : avant d'accepter une proposition d'indemnisation qui vous paraît basse, faites-la examiner. Une signature vaut accord, et il est bien plus difficile de rouvrir un dossier clos que de le négocier à temps.
FAQ
Questions fréquentes
Pour passer à l'action
Sur le même sujet
À lire ensuite
Sinistres et garanties7 min de lecture
Désaccord avec l'expert de l'assurance : quels recours pour l'assuré ?
L'expert mandaté par votre compagnie a minimisé vos dommages ou écarté votre sinistre ? Vous n'êtes pas obligé d'accepter ses conclusions : la loi et votre contrat vous ouvrent plusieurs voies de recours.
Lire l'article
Copropriété6 min de lecture
Ravalement en copropriété : obligations, vote en AG et suivi du chantier
Le ravalement est l'un des chantiers les plus lourds de la vie d'une copropriété, et l'un des plus encadrés. De l'obligation légale au vote en assemblée générale, puis du diagnostic de façade à la réception, voici comment le mener sans mauvaise surprise.
Lire l'article
Humidité6 min de lecture
Moisissures : condensation ou infiltration ? Apprendre à faire la différence
Avant de traiter des moisissures, il faut savoir d'où vient l'eau : de l'air intérieur qui condense ou d'une entrée d'eau extérieure. Les indices pour trancher, et ce que chacun implique.
Lire l'article