
Fissures et structurePublié le 2 juin 2026 · 7 min de lecture
Fissures de sécheresse : le parcours catastrophe naturelle, étape par étape
De l'apparition des fissures à l'indemnisation, la reconnaissance de catastrophe naturelle sécheresse suit un parcours précis, avec ses délais et ses pièges. Voici comment le traverser en position de force.
Le retrait-gonflement des argiles, un phénomène très francilien
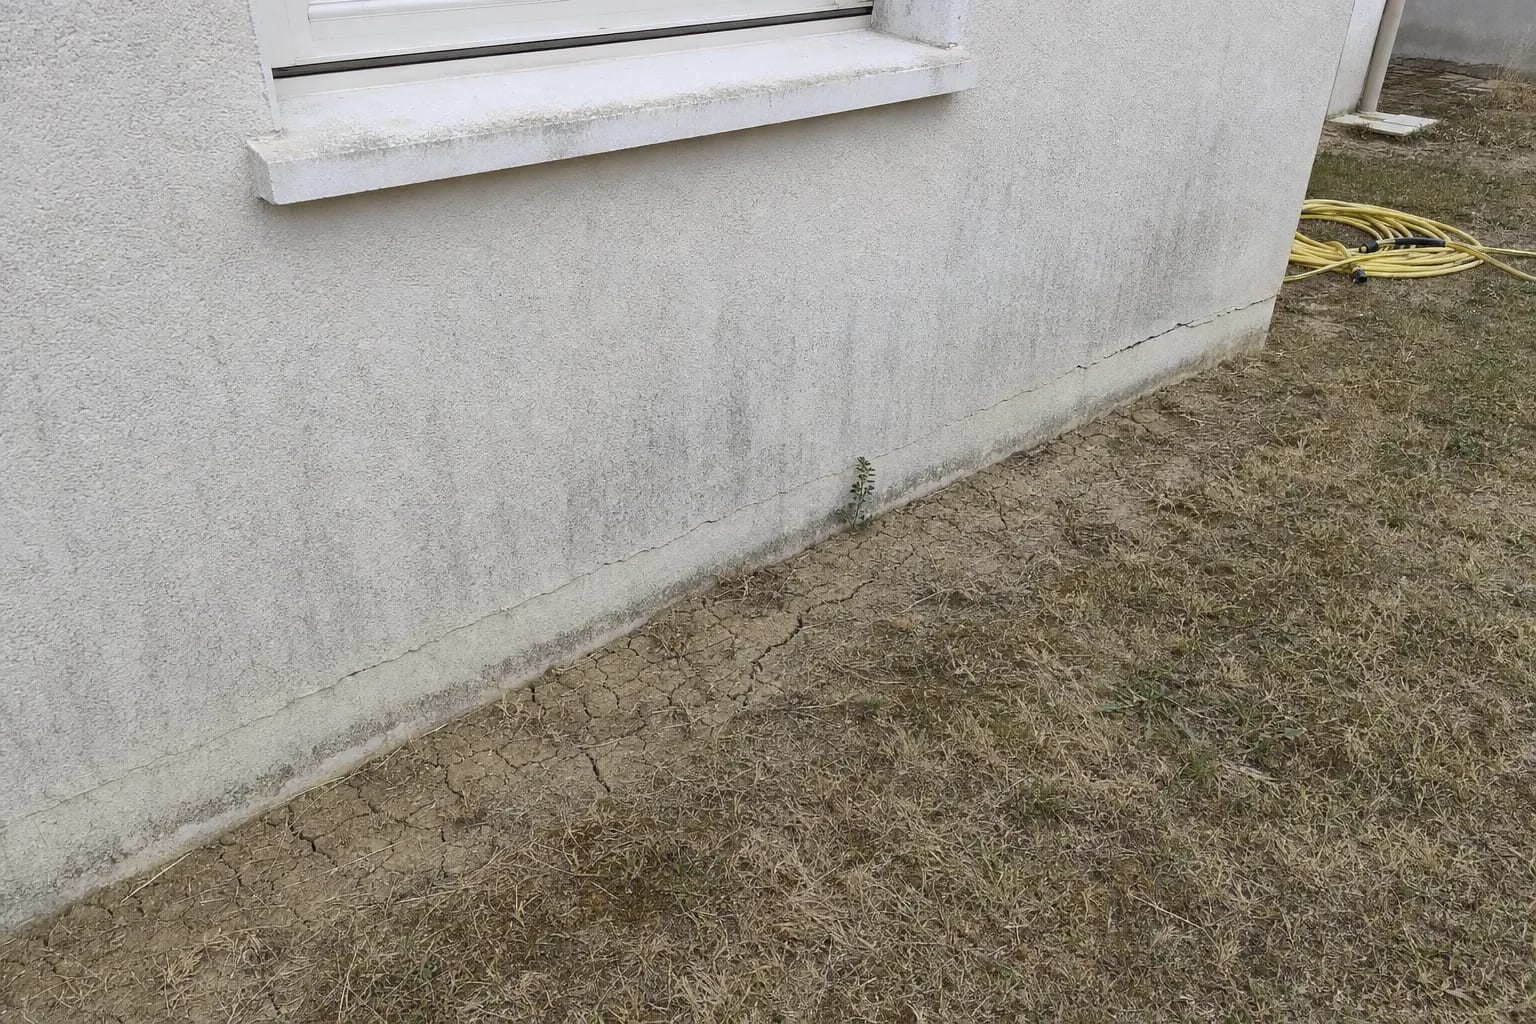
Les fissures qui apparaissent après un été sec ne relèvent ni du hasard ni de la fatalité du vieillissement. Elles résultent le plus souvent du retrait-gonflement des argiles : certains sols argileux se comportent comme une éponge, gonflant lorsqu'ils se chargent d'eau et se rétractant lorsqu'ils s'assèchent. Quand la sécheresse se prolonge, le sol perd du volume sous les fondations, qui ne reposent plus uniformément. La maison se tasse de façon différentielle, et la maçonnerie se fissure là où elle ne peut plus suivre.
L'Île-de-France est particulièrement concernée. Une grande partie de la région repose sur des formations argileuses sensibles, notamment en Seine-et-Marne, dans l'Essonne, les Yvelines et le Val-d'Oise. Les maisons individuelles construites sur fondations superficielles, majoritaires dans le tissu pavillonnaire francilien, sont les plus vulnérables : leurs semelles peu profondes restent dans la zone du sol qui subit les variations d'humidité.
Le phénomène a une signature reconnaissable : fissures en escalier sur les façades, ouvertures qui varient avec les saisons, désordres concentrés sur les angles du bâtiment ou à proximité d'arbres qui assèchent le sol. Comprendre le retrait-gonflement des argiles aide à lire ses propres désordres, mais aussi à comprendre la logique de la procédure d'indemnisation qui en découle.
La reconnaissance de l'état de catastrophe naturelle : une décision qui se joue en mairie
Contrairement à un dégât des eaux, un sinistre sécheresse ne se règle pas directement entre vous et votre assureur. L'indemnisation au titre des catastrophes naturelles suppose d'abord qu'un arrêté interministériel reconnaisse l'état de catastrophe naturelle pour votre commune et pour la période concernée. Sans cet arrêté, la garantie ne peut pas jouer, quelle que soit la gravité de vos fissures.
La demande de reconnaissance est portée par la commune, pas par les particuliers. Votre premier réflexe doit donc être de signaler vos désordres en mairie, par écrit, en demandant que la commune dépose ou renouvelle une demande de reconnaissance. Plus les foyers touchés se signalent, plus le dossier communal est étayé. L'instruction s'appuie ensuite sur des critères techniques, notamment l'analyse de l'humidité des sols établie à partir des données météorologiques : la décision ne dépend ni de la bonne volonté de la mairie ni de celle de l'assureur.
L'issue est publiée au Journal officiel. Si la commune est reconnue, la publication de l'arrêté ouvre une fenêtre de déclaration auprès de votre assureur. Si elle ne l'est pas, la commune peut déposer un recours ou une nouvelle demande pour une autre période : un refus n'est pas nécessairement définitif.
Monter un dossier d'indemnisation qui tient
La reconnaissance de la catastrophe naturelle ouvre un droit, elle ne garantit pas l'indemnisation. Votre assureur missionnera un expert chargé d'évaluer si vos désordres sont bien imputables à la sécheresse, et c'est sur ce lien de causalité que se jouent la plupart des dossiers. Un dossier solide se construit donc dès l'apparition des fissures, sans attendre l'arrêté.
Concrètement, votre dossier doit permettre de démontrer trois choses : que les désordres existent et sont datés, qu'ils sont compatibles avec un mouvement de sol lié à la sécheresse, et qu'aucune autre cause ne les explique mieux. Les pièces suivantes en forment le socle.
- Des photographies datées de chaque fissure, reprises régulièrement pour montrer l'évolution
- Le signalement écrit en mairie et la copie de la demande communale de reconnaissance
- La déclaration de sinistre à l'assureur, envoyée avec accusé de réception
- Tout élément sur le contexte : carte d'exposition aux argiles, arrêtés antérieurs sur la commune, végétation proche
- Un rapport d'expertise indépendant établissant le lien entre les fissures et le retrait-gonflement des argiles
Délais à respecter, pièges à éviter
Le délai le plus important est celui de la déclaration : après la publication de l'arrêté au Journal officiel, vous disposez de trente jours pour déclarer le sinistre à votre assureur. Ce délai court même si vous aviez déjà signalé les désordres auparavant. Surveillez donc les publications concernant votre commune, ou demandez à la mairie d'informer les foyers qui se sont signalés.
Attention également à la chronologie des travaux. Réparer les fissures avant le passage de l'expert de la compagnie fait disparaître les preuves, et un simple rebouchage esthétique peut être retourné contre vous. À l'inverse, les mesures conservatoires urgentes (étaiement, mise hors d'eau) restent possibles et doivent être documentées. Gardez enfin à l'esprit qu'une franchise légale spécifique aux catastrophes naturelles restera à votre charge, et qu'elle ne peut pas être rachetée par le contrat.
Dernier point de vigilance : l'indemnisation doit permettre une réparation durable. Les évolutions récentes du régime des catastrophes naturelles insistent sur ce principe : l'objectif est de traiter la cause des désordres, pas de financer un simple masquage qui laisserait la maison se fissurer de nouveau au prochain été sec. Un chiffrage limité au rebouchage des fissures, sans examen des fondations ni de l'environnement du bâtiment, mérite d'être discuté.
L'expert d'assuré : rétablir l'équilibre face à la compagnie
Lors de l'expertise organisée par votre assureur, chacun joue son rôle : l'expert missionné par la compagnie évalue le sinistre pour le compte de celle-ci. Il peut être parfaitement rigoureux, mais vous restez la seule partie sans appui technique. C'est là qu'intervient l'expert d'assuré : un professionnel indépendant qui examine vos désordres, construit l'argumentaire technique du lien de causalité et vous accompagne lors des réunions d'expertise.
Son intervention pèse à chaque étape : avant l'arrêté, pour documenter les désordres et étayer le signalement en mairie ; pendant l'instruction, pour contester une conclusion écartant la sécheresse au profit d'une cause secondaire ; au moment du chiffrage, pour défendre une réparation à la hauteur du désordre, y compris en sous-œuvre si la stabilité l'exige. Le cabinet intervient exclusivement pour les assurés, sans lien avec les compagnies ni avec les entreprises de travaux : face à un sinistre qui engage souvent la valeur entière de la maison, cette indépendance fait la différence entre subir la procédure et la piloter.
FAQ
Questions fréquentes
Pour passer à l'action
Sur le même sujet
À lire ensuite
Humidité6 min de lecture
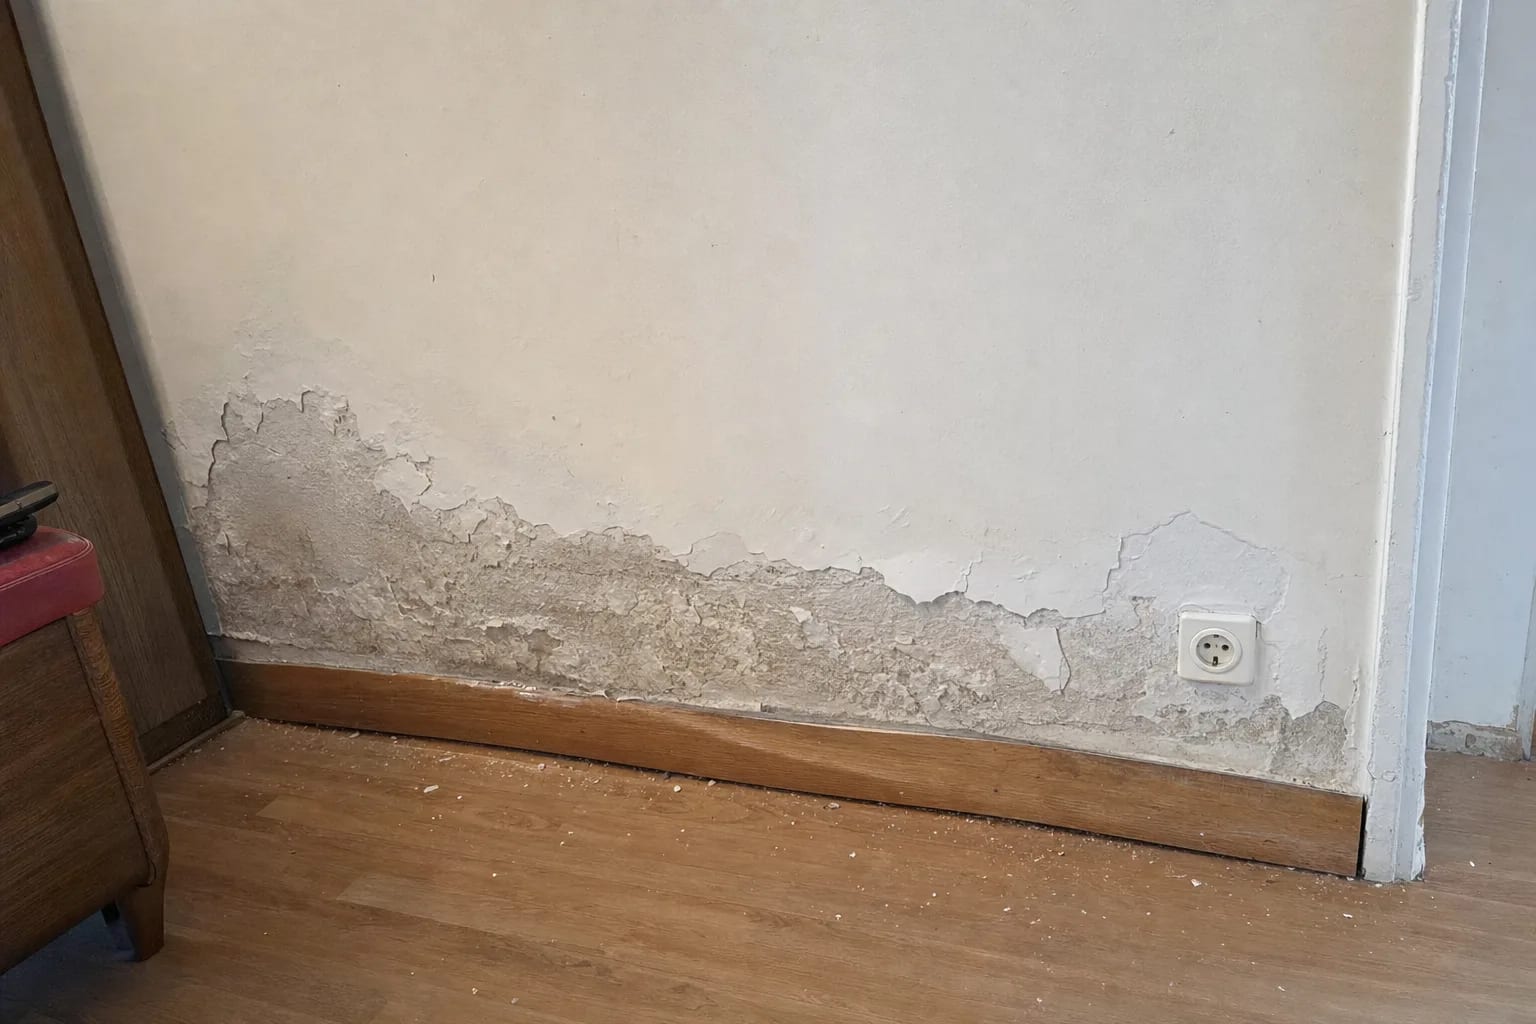
Salpêtre en pied de mur : ce que ce dépôt blanc dit vraiment de vos murs
Le salpêtre qui blanchit le bas de vos murs est un symptôme, jamais une maladie en soi. Encore faut-il identifier la cause réelle de l'humidité avant de payer un traitement qui risque de ne rien régler.
Lire l'article
Sinistres et garanties7 min de lecture
Désaccord avec l'expert de l'assurance : quels recours pour l'assuré ?
L'expert mandaté par votre compagnie a minimisé vos dommages ou écarté votre sinistre ? Vous n'êtes pas obligé d'accepter ses conclusions : la loi et votre contrat vous ouvrent plusieurs voies de recours.
Lire l'article
Sinistres et garanties7 min de lecture
Garanties construction : parfait achèvement, biennale, décennale, mode d'emploi
Un an, deux ans, dix ans : chaque garantie de la construction couvre des désordres différents et obéit à ses propres délais. Comprendre qui couvre quoi, et jusqu'à quand, conditionne toutes vos chances de recours.
Lire l'article